Valorisation du bénévolat : compter les heures des bénévoles et choisir le taux horaire

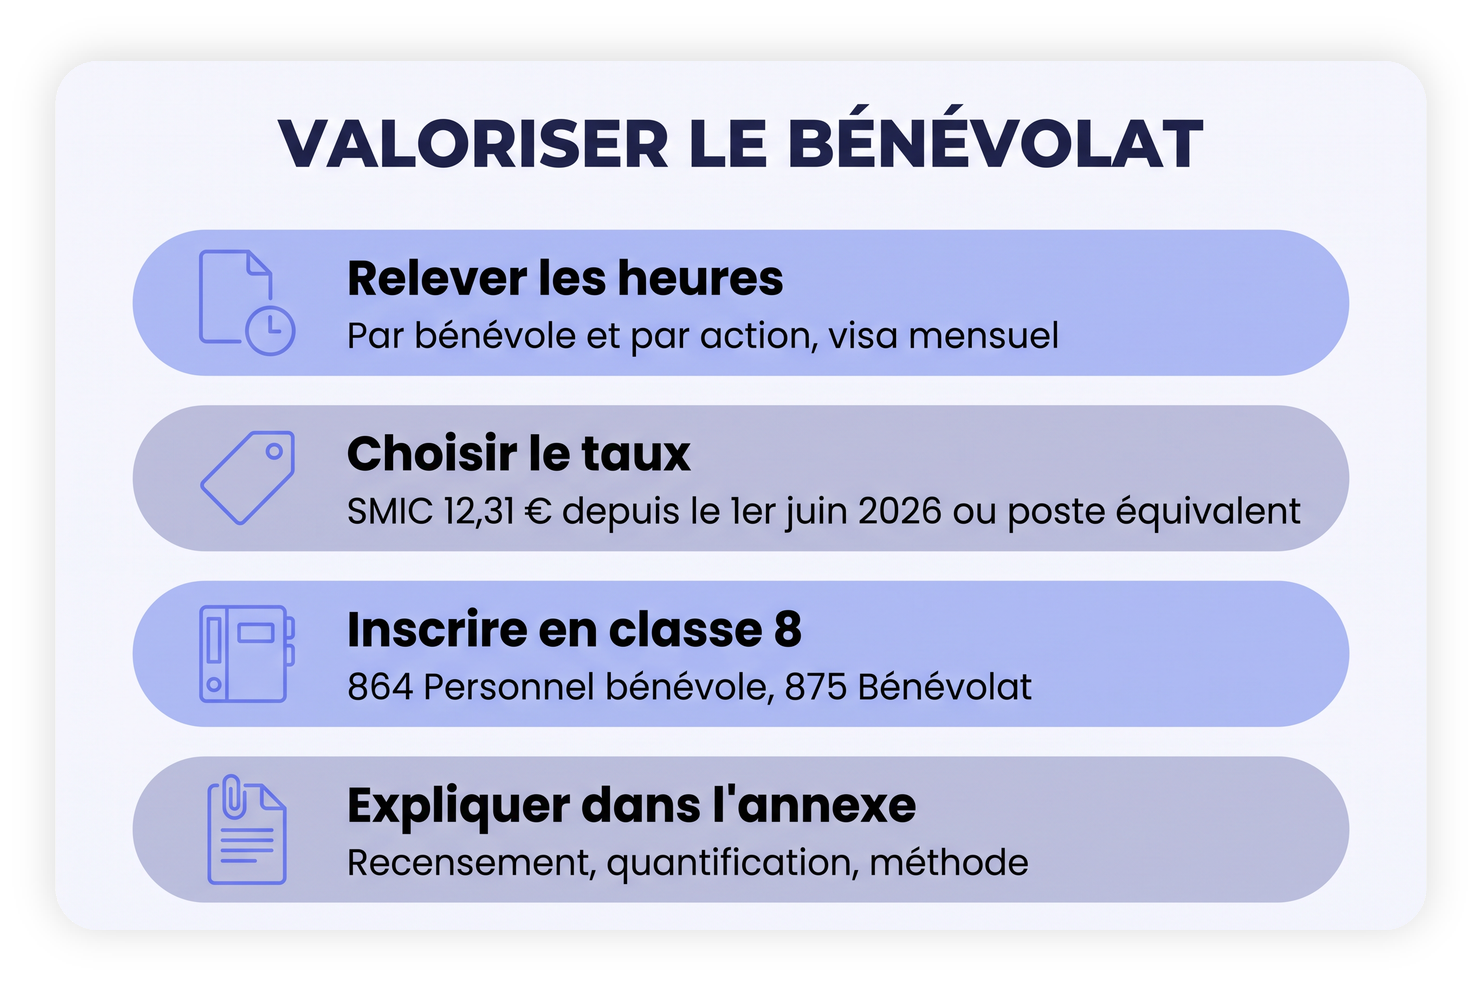
L’essentiel à retenir : valoriser le bénévolat, c’est multiplier les heures données par un taux horaire et inscrire le résultat au pied du compte de résultat, au débit du compte 864 « Personnel bénévole » et au crédit du compte 875 « Bénévolat ». Le règlement ANC n° 2018-06 le prévoit quand ce bénévolat est essentiel à la compréhension de l’activité et que l’association peut le recenser et le valoriser. Aucun texte ne fixe le taux ; le SMIC horaire brut vaut 12,31 € depuis le 1er juin 2026.
💡 Sans relevé d’heures tenu au fil de l’année, action par action, aucun taux ne peut être appliqué : la valorisation du bénévolat commence par le comptage des heures, pas par le calcul.
Chaque fin d’année, les trésoriers d’association se posent la même question : combien d’heures les bénévoles ont-ils données, et combien valent-elles ? Elle revient à l’arrêté des comptes, puis dans les dossiers de subvention de l’année suivante. Quand les heures n’ont pas été notées au fil de l’eau, il faut les reconstituer de mémoire, et le chiffre perd sa valeur de preuve.
Cet article s’adresse aux présidents, aux trésoriers et aux coordinateurs de bénévoles. Il couvre la règle comptable, le relevé des heures par action, les taux admis, les dossiers de financement et les pièces à conserver.
Valorisation du bénévolat
- Pourquoi valoriser le bénévolat : ce que prévoit le règlement ANC n° 2018-06
- Compter les heures des bénévoles : le relevé
- Quel taux horaire retenir pour valoriser le bénévolat
- Subventions et cofinancements : où le bénévolat valorisé apparaît
- Exemple : le relevé des heures par action dans TrackingTime
- Ce que l’association conserve
Pourquoi valoriser le bénévolat : ce que prévoit le règlement ANC n° 2018-06
Le bénévolat fait partie des contributions volontaires en nature. Le règlement ANC n° 2018-06 du 5 décembre 2018, qui fixe les règles comptables des associations et des fondations, les définit comme l’apport à titre gratuit d’un travail, de biens ou de services (article 211-1). Le bénévolat y figure parmi les contributions en travail, avec les mises à disposition de personnes.
Deux conditions, ou une explication dans l’annexe
Selon l’article 211-2, ces contributions sont valorisées et comptabilisées si deux conditions sont réunies. Leur nature et leur importance doivent être essentielles à la compréhension de l’activité, et l’association doit être en mesure de les recenser et de les valoriser. Une association qui fonctionne surtout grâce à ses bénévoles se reconnaîtra souvent dans la première condition ; la seconde dépend de la façon dont elle compte les heures.
Si l’association juge cette présentation incompatible avec son objet ou ses principes de fonctionnement, elle en donne les motifs et décrit dans l’annexe la nature et l’importance de ces contributions (article 211-4). Si elle les comptabilise, l’annexe explique comment elles ont été recensées, quantifiées et valorisées (article 431-10).
Dans les comptes : la classe 8, sans effet sur le résultat
Le bénévolat s’inscrit en classe 8 (article 211-3) : au crédit du compte 875 « Bénévolat » et, en contrepartie, au débit du compte 864 « Personnel bénévole ». Les deux totaux, égaux, figurent au pied du compte de résultat, dans la partie « Contributions volontaires en nature ». Ces écritures ne changent pas le résultat de l’exercice, mais elles montrent le coût réel des actions, l’une des raisons d’être de cette inscription selon les commentaires de l’ANC. Certaines pages citent le compte 870 : dans ce plan de comptes, il correspond aux dons en nature.
Les associations concernées
Le règlement vise les personnes morales de droit privé à but non lucratif tenues d’établir des comptes annuels (article 111-1). Ses commentaires citent notamment les associations relevant de l’article L612-4 du Code de commerce et celles qui font appel à la générosité du public. Une petite association sans cette obligation n’y est pas soumise, mais elle retrouve la question dans le formulaire de demande de subvention, qui prévoit des lignes pour ces contributions.
Un avis du HCVA, un texte inchangé
Le caractère obligatoire de cette valorisation fait débat. Dans un avis du 20 avril 2026, le Haut Conseil à la vie associative estime qu’elle devrait rester volontaire, et indique que certaines de ses préconisations seront portées au groupe de travail de l’ANC sur le règlement n° 2018-06. Au 9 novembre 2026, aucun règlement adopté par l’ANC depuis le recueil du 1er janvier 2026 ne modifie les articles 211-1 à 211-4.
Compter les heures des bénévoles : le relevé
Le commentaire de l’ANC sur l’article 431-10 est net : avant toute valorisation, les bases doivent être vérifiables et fiables, ce qui suppose un mode organisé de collecte, comme des états de temps ou des fiches de travaux. La valorisation commence donc par une feuille de temps tenue pendant l’année, pas par un calcul en décembre.
Ce que contient une ligne du relevé
Le guide pratique du ministère chargé de la vie associative propose une fiche individuelle de temps et liste les éléments à garder comme pièces justificatives. Une ligne utile comporte :
- Le bénévole : nom, prénom, éventuellement numéro d’adhérent.
- La date de l’intervention.
- L’action concernée, celle qui figure dans le budget présenté au financeur.
- La nature de la tâche (accueil, distribution, conseil), qui permet d’appliquer des taux différents si l’association le décide.
- Le nombre d’heures, arrondi selon une règle unique.
- Le visa du responsable de l’action, avec son nom et sa fonction.
Par action, pas en un seul total
Un total annuel suffit pour l’annexe, pas pour les financeurs. Le formulaire de demande de subvention (Cerfa n° 12156*06) demande, pour chaque projet, le nombre de bénévoles qui participent activement à l’action, leur nombre en équivalent temps plein travaillé et un budget avec ses contributions volontaires en nature. Un relevé tenu par action donne ces chiffres sans clé de répartition à justifier après coup.
Comme le rappelle le HCVA, mieux vaut ne pas créer de données sans savoir ce qui en sera fait : la liste des actions suivies s’arrête avant l’exercice, en reprenant celles des budgets présentés aux financeurs.
Fiche papier, tableur ou application
La fiche papier convient aux bénévoles occasionnels : une feuille d’heure vierge à imprimer suffit, à condition de la ramasser chaque mois. Le tableur centralise les fiches, mais impose de recopier les heures. Une application de saisie, utilisée sur téléphone à la fin de la permanence, évite cette double saisie ; l’article du blog sur les applications gratuites pour noter ses heures de travail compare les options.
Le rythme compte autant que le support : une heure notée le jour même est une donnée, une heure reconstituée en décembre est une estimation. Un visa mensuel du responsable de l’action, puis un arrêté annuel des totaux par le trésorier, suffisent dans la plupart des associations.
Un relevé d’heures données, pas un emploi du temps
Le relevé consigne les heures que chaque bénévole a choisi de donner, sans horaires imposés ni contrepartie. Selon la définition de l’Urssaf reprise par le guide ministériel, le bénévole apporte son concours en dehors de tout lien de subordination et sans aucune forme de rémunération.
Quel taux horaire retenir pour valoriser le bénévolat
Le guide pratique du ministère est explicite : aucun texte normatif ne fixe de barème ni de tarif pour valoriser le bénévolat. Les commentaires de l’ANC citent la valeur de remplacement et le SMIC avec ses variantes, et demandent des pratiques transparentes, appliquées de façon constante. Voici les méthodes citées par l’ANC, le HCVA et le guide ministériel.
| Méthode | Base de calcul | Usage type |
|---|---|---|
| SMIC horaire brut | 12,31 € de l’heure depuis le 1er juin 2026 | Distribution, logistique, accueil |
| SMIC chargé | SMIC brut augmenté des cotisations patronales | Approcher le coût d’un emploi |
| SMIC pondéré | Multiple du SMIC selon la responsabilité ou l’expertise | Missions de niveaux très différents |
| Salaire d’un poste équivalent | Grille de salaires ou convention collective | Soutien scolaire, comptabilité, conseil |
| Coût de remplacement | Prix d’une prestation équivalente achetée sur le marché | Expertises ponctuelles |
Le SMIC en 2026 : deux taux dans le même exercice
Le SMIC horaire brut est de 12,31 € depuis le 1er juin 2026, soit 1 867,02 € par mois pour 35 heures hebdomadaires (arrêté du 22 mai 2026). Il était de 12,02 € auparavant. Pour un exercice calé sur l’année civile, il faut donc choisir une règle : le taux en vigueur à la date des heures, ou un taux unique. Le guide ministériel cite les comptes 2023 du Secours catholique, valorisés au SMIC du 31 décembre.
Pour 2 600 heures de distribution, dont 1 100 de janvier à mai, la première règle donne 31 687 € (1 100 × 12,02 € + 1 500 × 12,31 €), la seconde 32 006 €. L’écart est faible : l’important est d’indiquer la règle dans l’annexe et de la garder.
Brut, chargé ou pondéré
Le SMIC brut est la base la plus simple à vérifier. Le SMIC chargé ajoute les cotisations patronales ; faute de tarif officiel, l’association documente son calcul, de préférence avec son expert-comptable. Pour la pondération, le guide ministériel cite la Fédération française des banques alimentaires : 1,20 fois le SMIC chargé pour les employés et ouvriers, 3 fois pour les cadres responsables d’activités et 5 fois pour les dirigeants.
Le salaire d’un poste équivalent
Pour des tâches qualifiées, le SMIC sous-évalue l’apport. L’association peut alors retenir le salaire d’un poste équivalent, tiré d’une grille de salaires ou de la convention collective qui s’appliquerait si elle recrutait. Médecins du Monde, cité par le guide ministériel pour ses comptes 2023, utilise ainsi sa propre grille de salaires, charges patronales comprises.
Le HCVA appelle à la prudence : certaines compétences n’ont pas d’équivalent salarié, et les références du monde du travail reflètent mal l’engagement bénévole. Une règle simple, votée et expliquée, vaut mieux qu’un taux précis impossible à justifier.
Faire décider la méthode par les instances
Le guide ministériel recommande un choix collectif, débattu en assemblée générale, en conseil d’administration ou, à défaut, en bureau. Il s’agit de trancher quels bénévoles compter (élus, réguliers, occasionnels), quelle unité, quelle méthode et quel taux. La décision consignée au procès-verbal sert ensuite de référence aux exercices suivants.
Subventions et cofinancements : où le bénévolat valorisé apparaît
Le bénévolat valorisé apparaît dans la demande de subvention, dans la convention puis dans le compte rendu. Les trois chiffres doivent sortir du même relevé.
Le dossier de demande de subvention
Le formulaire Cerfa n° 12156*06 sépare, dans le budget de l’association comme dans celui de chaque projet, les charges et produits hors contributions volontaires et les contributions volontaires en nature, avec les comptes 864 et 875. Le modèle de convention du guide d’usage de la subvention 2026-2027, publié par le ministère, reprend cette présentation dans le budget du projet.
L’effet sur le taux de financement public
Quand un financeur plafonne sa part, le bénévolat valorisé peut entrer dans le calcul. Dans l’exemple du guide ministériel, une action de 3 000 € plafonnée à 80 % de financement public permet 2 400 € de subvention. Avec 600 € de bénévolat valorisé, le budget passe à 3 600 € et le plafond à 2 880 €. Le guide prévient toutefois que la valorisation ne doit pas flatter les documents financiers.
Le compte rendu financier
Le modèle de convention prévoit un compte rendu financier sur le formulaire Cerfa n° 15059, dans les six mois suivant la clôture de l’exercice. Les heures réalisées par action s’y comparent aux heures prévues, et un écart s’explique bien mieux avec des relevés mensuels qu’avec une estimation faite après coup.
Les fonds européens et les financeurs privés
Pour les programmes cofinancés notamment par le FEDER ou le FSE+, le règlement (UE) 2021/1060 admet sous conditions les contributions en nature (article 67). Le travail non rémunéré est alors valorisé sur la base du temps de travail vérifié et de la rémunération applicable à un travail équivalent. L’aide publique ne peut pas dépasser les dépenses éligibles hors apports en nature.
L’appel à projets précise si ces apports sont admis ; pour une fondation ou un mécène, c’est son cahier des charges.
Exemple : le relevé des heures par action dans TrackingTime
Prenons une association d’aide alimentaire d’une quarantaine de bénévoles, avec deux actions financées : la distribution hebdomadaire, soutenue par la commune, et des ateliers d’aide aux démarches en ligne, présentés à un appel à projets. Les heures étaient notées sur un cahier à l’entrée du local, sans distinguer les actions. Pour l’exercice 2026, le trésorier décide de tenir le relevé dans TrackingTime.
Le plan gratuit de TrackingTime, un logiciel de suivi du temps destiné d’abord aux agences et aux entreprises qui vendent leur temps, ne limite ni le nombre d’utilisateurs, ni celui des projets, ni celui des clients : une association peut donc y inviter tous ses bénévoles.
Chaque action devient un projet, rattaché à un client qui représente ici le financeur, avec quelques tâches : accueil, distribution, logistique, atelier. Les bénévoles reçoivent une invitation par e-mail et installent l’application mobile. À la fin de la permanence, chacun saisit ses heures dans le projet de l’action, avec une note courte comme « distribution du samedi ». Pour les bénévoles qui préfèrent le papier, la coordinatrice reporte les heures de leur fiche mensuelle.
Chaque mois, la coordinatrice de chaque action relit la vue feuille de temps, l’exporte en PDF, la vise et la classe. En fin d’exercice, le trésorier reporte les heures de chaque action dans le tableau de valorisation, avec les taux votés en conseil d’administration :
| Action | Heures 2026 | Taux retenu | Valorisation |
|---|---|---|---|
| Distribution alimentaire | 2 600 h, dont 1 100 h de janvier à mai | SMIC horaire brut à la date des heures : 12,02 € puis 12,31 € | 31 687 € |
| Ateliers démarches en ligne | 420 h | Taux d’un poste d’animateur tiré de la grille retenue, par exemple 15,00 € | 6 300 € |
| Total | 3 020 h | Méthode votée en conseil d’administration | 37 987 € |
Les chiffres sont des exemples. Les 37 987 € s’inscrivent au débit du compte 864 et au crédit du compte 875, chaque ligne alimente le budget du projet correspondant, et les PDF mensuels visés servent de pièces justificatives.
Le plan gratuit couvre la saisie en temps réel ou manuelle, les notes sur le temps, les applications et la vue feuille de temps de base avec son export PDF. Les rapports de projet, l’export CSV ou Excel et la validation des feuilles de temps font partie des offres payantes : ici, la validation passe par le visa de la coordinatrice. La page tarifs indique aussi que TrackingTime prépare sur demande une offre pour le secteur associatif.
Pour aller plus loin : voir comment TrackingTime construit les feuilles de temps à partir des heures saisies
Ce que l’association conserve
Une valorisation n’a de valeur que si on peut la refaire à partir des pièces. Le guide ministériel recommande de conserver le nom du bénévole, la nature et la quantité du travail, la valorisation retenue, ainsi que le nom et la qualité du responsable associatif. En pratique :
| Document | Contenu |
|---|---|
| Relevés mensuels visés | Heures par bénévole, par date et par action, visa du responsable |
| Décision des instances | Méthode, taux, bénévoles comptés, règle de date pour le SMIC |
| Tableau de valorisation | Heures et montants par action, rapprochés des comptes 864 et 875 |
| Texte de l’annexe | Nature des contributions, recensement, quantification et méthode (article 431-10) |
| Dossiers de financement | Demande (Cerfa n° 12156*06), convention, compte rendu (Cerfa n° 15059) |
Pour une opération soutenue par les fonds européens, le règlement (UE) 2021/1060 prévoit la conservation des pièces justificatives pendant cinq ans à compter du 31 décembre de l’année du dernier paiement au bénéficiaire (article 82), et la convention précise ce qui incombe à l’association. Le guide ministériel rappelle aussi que le délai de conservation en matière commerciale est de dix ans.
Les erreurs qui fragilisent la valorisation
- Reconstituer les heures en fin d’année : le chiffre devient une estimation, à présenter comme telle.
- Changer de taux sans le dire : les commentaires de l’ANC demandent des pratiques constantes.
- Mélanger les actions : un total global ne remplit ni un budget de projet ni un compte rendu.
- Compter deux fois : les frais remboursés au bénévole sont déjà des charges, seules les heures données vont au compte 875.
Sources
- Règlement ANC n° 2018-06 du 5 décembre 2018, recueil des normes comptables du secteur non lucratif au 1er janvier 2026 : articles 111-1, 211-1 à 211-4 et 431-10, commentaires IR3, plan de comptes (864, 875).
- Code du travail numérique, fiche « Le SMIC » (28 mai 2026), et Service-Public : 12,31 € au 1er juin 2026 (arrêté du 22 mai 2026), 12,02 € auparavant.
- Haut Conseil à la vie associative, avis « Valorisation comptable du bénévolat » du 20 avril 2026.
- Ministère chargé de la vie associative : guide pratique « Bénévolat : valorisation comptable » et guide d’usage de la subvention 2026-2027.
- Formulaires Cerfa n° 12156*06 (demande de subvention) et n° 15059 (compte rendu financier).
- Règlement (UE) 2021/1060 du 24 juin 2021, articles 67 et 82.
- Service-Public, fiche F1132 (frais des bénévoles) ; associations.gouv.fr, page « Frais engagés par les bénévoles ».
- TrackingTime, pages « Tarifs » et « Logiciel de rapports de temps », relevées le 9 novembre 2026.
- Cet article présente le cadre comptable à titre informatif et ne constitue pas un conseil juridique ou comptable.